

Introduction
El marco de Basel IV
Bajo Basel IV, sus pérdidas operativas elevan su requerimiento de capital. He aquí por qué la formación mediante simulación es el control de riesgo que aborda ese problema en su origen.
El Comité de Supervisión Bancaria de Basel define el riesgo operativo como el riesgo de pérdida derivado de procesos internos inadecuados o fallidos, de personas, de sistemas o de eventos externos. Dos de las siete categorías de eventos de riesgo operativo de Basilea se remontan directamente a la calidad con que los empleados ejecutan los flujos de trabajo en los sistemas bancarios y financieros centrales: la categoría “personas” (error humano, competencia inadecuada) y “ejecución, entrega y gestión de procesos” (procesamiento de transacciones fallido, errores de liquidación, flujos de trabajo incompletos). Los errores de estas dos categorías son eventos de pérdida. Y bajo Basilea IV, los eventos de pérdida conllevan un segundo coste que la mayoría de los presupuestos de formación nunca han tenido que considerar.
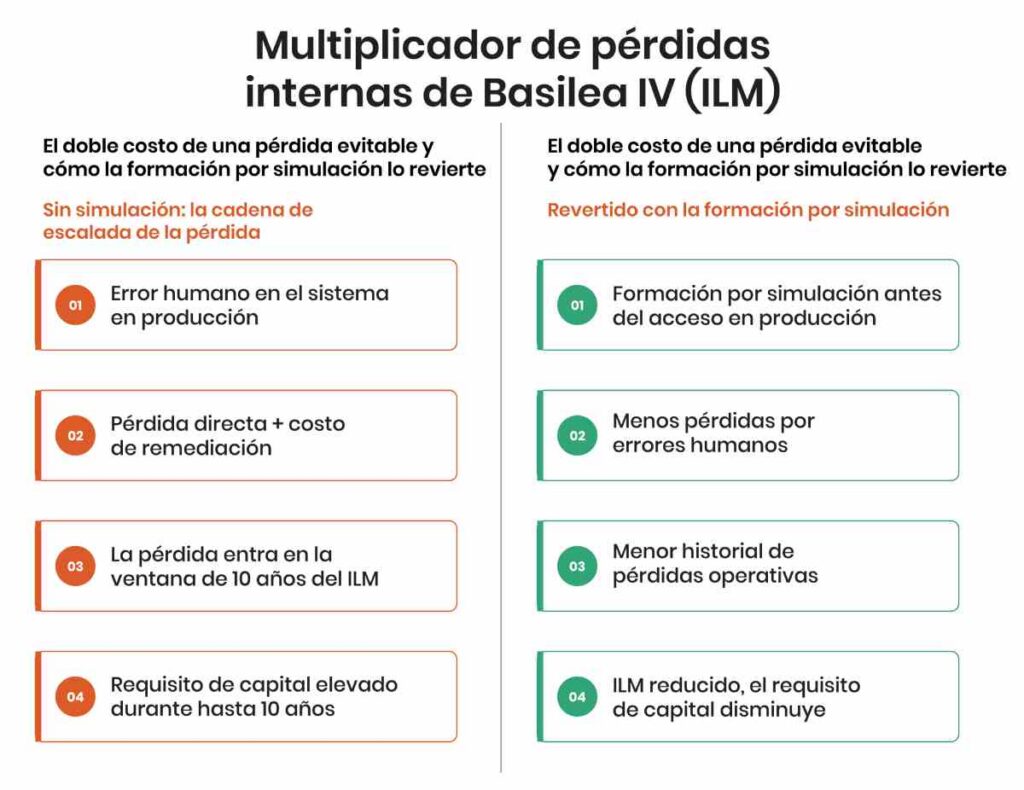
El Método Estándar de Medición (Standardized Measurement Approach, SMA) de Basel IV, que pasó a ser obligatorio para los bancos con actividad internacional en enero de 2025, vincula el requerimiento de capital regulatorio de un banco a sus pérdidas operativas históricas mediante el Internal Loss Multiplier. Una pérdida evitable por error humano no solo cuesta el importe de la pérdida: eleva el coste del capital durante hasta una década después del hecho.
Este artículo defiende un punto concreto: la formación mediante simulación es un control del riesgo operativo. Reduce los eventos de pérdida por error humano y por ejecución de procesos que impulsan la exposición al riesgo operativo. Genera datos de competencia que respaldan la preparación para auditorías. Y, a través del Internal Loss Multiplier, conecta la inversión en formación con la eficiencia del capital en un lenguaje que corresponde al CRO y al CFO, no solo a la función de L&D.
El riesgo operativo en las instituciones financieras: la dimensión del error humano
Qué es realmente el riesgo operativo
La mayoría de las conversaciones sobre riesgo en las instituciones financieras se centran en la exposición al crédito y al mercado. El riesgo operativo recibe menos atención estratégica, pese a generar algunas de las mayores pérdidas por un solo evento de la historia bancaria. La definición de Basel es precisa: el riesgo de pérdida derivado de procesos internos inadecuados o fallidos, de personas, de sistemas o de eventos externos. Basel distingue siete categorías de eventos, cada una con su propio perfil de pérdida y sus requisitos de control.

A diferencia del riesgo de crédito o de mercado, donde asumir riesgo es una estrategia deliberada ligada a la rentabilidad, el riesgo operativo solo tiene inconvenientes. El objetivo no es optimizarlo, sino minimizarlo. Y de las siete categorías, dos responden directamente a la calidad de la formación de los empleados: “personas” y “ejecución, entrega y gestión de procesos”.
Dónde la formación reduce el riesgo directamente
La categoría “personas” abarca el error humano y la competencia inadecuada: el empleado que imputa una transacción a la cuenta equivocada, omite un paso de verificación bajo presión de tiempo o aplica mal una regla de producto aprendida en una presentación pero nunca practicada en un sistema real. “Ejecución, entrega y gestión de procesos” abarca el procesamiento de transacciones fallido, los errores de liquidación, las conciliaciones omitidas y los flujos de trabajo incompletos. Juntas, estas dos categorías generan una proporción desmesurada de los eventos de pérdida operativa en la mayoría de las instituciones financieras.
Los errores concretos que llenan estas categorías son cotidianos. Un importe de pago incorrecto en una transferencia de alto valor. Una operación contabilizada en el libro equivocado. Un paso de incorporación de cliente omitido porque el flujo de trabajo no se completó en el orden correcto. Ninguno de estos eventos acapara titulares por sí solo. En conjunto, representan una parte significativa de los registros de pérdidas operativas de la mayoría de las instituciones. También son evitables: no mediante más certificaciones de cumplimiento, sino mediante una verdadera competencia de ejecución construida practicando de verdad en los flujos de trabajo donde ocurren los errores.
Por qué el margen de error se reduce en 2026
Dos fuerzas agravan el panorama del riesgo de ejecución en 2026. La supervisión regulatoria se ha endurecido en todas las grandes jurisdicciones, y los examinadores esperan ahora que los controles de formación estén activos y acreditados con evidencias, no solo documentados. Al mismo tiempo, la transformación digital en la banca se ha acelerado: las migraciones de los sistemas bancarios centrales, las renovaciones de la infraestructura de pagos y los despliegues en la nube hacen que el personal opere constantemente sistemas nuevos o modificados. El cambio de sistema es el periodo de mayor riesgo de errores de ejecución, porque combina flujos de trabajo desconocidos con consecuencias financieras reales.
La mayoría de las instituciones forman antes del lanzamiento. Muchas menos pueden demostrar que la formación produjo una competencia real y no una simple concienciación. Los métodos de formación tradicionales —certificaciones anuales, manuales de procedimientos, seminarios web grabados y presentaciones— cumplen los requisitos de documentación. No construyen la competencia operativa que evita los eventos de pérdida. Esa brecha importa más ahora que hace cinco años.
Conectar la competencia con el capital
La cadena lógica funciona con claridad en ambos sentidos. Una mejor formación produce una mayor competencia en los flujos de trabajo. Una mayor competencia genera menos eventos de pérdida por ejecución y por error humano. Menos eventos de pérdida reducen el historial de pérdidas operativas que alimenta el Internal Loss Multiplier. Un multiplicador más bajo reduce el capital requerido. Cada eslabón de esa cadena es rastreable, y tanto el CRO como el CFO pueden verlo.
Por eso los responsables del riesgo operativo deberían tratar la formación mediante simulación como un control de riesgo que forma parte del marco de ORM, y no únicamente como una función de RR. HH. Cuando la inversión en formación se conecta con la eficiencia del capital en esos términos, la conversación presupuestaria pasa de la revisión de L&D al comité de riesgos. Ahí es donde obtiene el mayor respaldo de la organización.
La guía completa de formación en SAP: de la planificación a la optimización
Cómo la formación mediante simulación reduce cada categoría de riesgo operativo
Las principales instituciones financieras han convergido en una respuesta clara a una de las preguntas más prácticas de la gestión del riesgo operativo: ¿cómo forman los bancos a sus empleados en el software bancario y financiero central con la eficacia suficiente para reducir realmente el riesgo? La respuesta es la formación mediante simulación: réplicas realistas e interactivas de los sistemas reales donde ocurren los eventos de pérdida, utilizadas para construir una verdadera competencia de ejecución antes de que esas acciones tengan consecuencias reales. Así se corresponde con cada categoría relevante de Basel.
Reducir el riesgo de “personas”: construir una verdadera competencia
Un manual de procedimientos indica al personal qué hacer. Una certificación de cumplimiento registra que lo leyó. Ninguno de los dos demuestra que pueda ejecutar el flujo de trabajo correctamente bajo presión de tiempo en un sistema en producción. La simulación hace algo distinto: sitúa al empleado dentro de una réplica del sistema bancario central real, ejecutando el flujo de trabajo real, con los puntos de decisión reales donde ocurren los errores integrados directamente en el escenario.
La repetición en una simulación crea familiaridad, y la familiaridad crea rapidez. La rapidez lograda en un entorno seguro se traduce en menos errores en producción. El resultado medible no es la tasa de finalización, sino el dominio al terminar. ¿Puede el empleado completar el flujo de trabajo correctamente, sin ayuda, antes de tocar el sistema en producción? La simulación hace que esa pregunta pueda responderse, y responderla convierte el riesgo de “personas” de un control supuesto en uno medido.
Banco canadiense: cuando un gran banco minorista Canadiense necesitó formar a 2500 empleados de sucursal y de operaciones en un nuevo proceso SAP de aprobación de hipotecas de 11 pasos, los equipos construyeron cada ejercicio de formación sobre clones del sistema sin acceder al entorno en producción, redujeron los costes de formación en unos 3 millones de dólares frente a un cliente de formación tradicional y alcanzaron la plena competencia de la plantilla en seis meses.
Reducir el riesgo de “ejecución, entrega y gestión de procesos”
Esta suele ser la categoría de pérdida operativa de mayor volumen en las instituciones financieras. Los errores de proceso de extremo a extremo en la liquidación, la conciliación, el procesamiento de pagos y la gestión de cuentas de clientes rara vez se producen porque el personal desconozca los pasos individuales. Se producen porque el personal no logra gestionar los traspasos entre sistemas, módulos y roles que exigen los flujos de trabajo financieros reales. El punto de fallo suele ser una unión, no un paso.
La formación mediante simulación que preserva el estado entre pantallas y entre módulos entrena precisamente esa competencia de proceso completo. Una simulación de conciliación de liquidación que obliga al alumno a pasar por los pasos de iniciación y de compensación, con una discrepancia integrada en el escenario, enseña el comportamiento de recuperación que evita que el cuasi incidente se convierta en un evento de pérdida.
Reforzar los controles del riesgo de fraude
La simulación no sustituye a los controles antifraude. Lo que hace es reforzar los comportamientos de cumplimiento de los controles que forman la capa procedimental del entorno antifraude. El personal que ha practicado el flujo de verificación correcto en una simulación reconoce las desviaciones en el sistema en producción. La formación sobre los límites de la segregación de funciones, los procedimientos de escalado de excepciones y los pasos de verificación de autorizaciones construye el reconocimiento de patrones en el que se apoya la detección del fraude a nivel operativo.
Reducir el riesgo durante interrupciones del negocio y cambios de sistema
La modernización de los sistemas bancarios centrales y la transformación digital en la banca crean una ventana de riesgo específica y predecible: personal que opera sistemas desconocidos en condiciones reales antes de alcanzar la competencia. El enfoque tradicional —formar hasta el lanzamiento y luego resolver los problemas a medida que surgen— mantiene a las instituciones en la ventana de error elevado durante meses tras el lanzamiento. En esa ventana es cuando se concentran los eventos de pérdida.
La simulación construida a partir de entornos de preproducción cambia ese calendario. El personal alcanza la competencia antes del lanzamiento, practicando el nuevo sistema en un entorno sin riesgo hasta que puede ejecutar correctamente y sin ayuda cada flujo de trabajo crítico. Tras el lanzamiento, Assima In-App Search asiste al personal directamente dentro del sistema en producción para los casos límite que la simulación previa al lanzamiento no cubrió.
Cuando Npower formó a 4500 empleados para una gran implantación de SAP, sustituir la formación presencial por ejercicios basados en simulación redujo el tiempo de incorporación de los nuevos empleados de 33 a 18 días —una reducción del 45 % del periodo de transición de alto error— y disminuyó en un 80 % el personal necesario para impartir el programa completo.
El dividendo de la preparación para auditorías
Los reguladores y la auditoría interna quieren pruebas de un control de formación que funcione, no un registro de formación. Los registros de asistencia demuestran que alguien completó un módulo. La simulación genera datos de competencia: tasas de aprobación en las barreras de competencia, tendencias de las tasas de error por flujo de trabajo y por rol, tiempo hasta la competencia por función. Esta es la base de evidencias que responde a un examen de supervisión con resultados medidos, no con papeleo.
Esa distinción importa ante las expectativas actuales de los supervisores. Documentar que el personal completó una formación y demostrar que el personal puede ejecutar correctamente un flujo de trabajo crítico son dos afirmaciones distintas. Las evidencias de la simulación respaldan la segunda.
Implantar la formación mediante simulación como control del riesgo operativo
Vincule la formación a su registro de riesgos
El punto de partida más eficaz para un programa de formación mediante simulación en una institución financiera no es el catálogo de formación, sino el registro de riesgos operativos. Identifique los flujos de trabajo donde se concentran sus datos de pérdida:
¿qué procesos han generado eventos de pérdida reales o cuasi incidentes en los últimos 24 meses?
¿Qué funciones muestran una frecuencia de error elevada?
¿Qué transiciones de sistema llegarán en los próximos 12 meses?
Esos son los objetivos prioritarios de la simulación. Esta alineación produce algo que una solicitud de presupuesto de formación estándar no puede: una línea directa entre la inversión en formación y la exposición al riesgo documentada. Cuando el responsable de Riesgo Operativo ve que la formación mediante simulación cubre las tres categorías de flujos de trabajo que representan el 60 % de los eventos de pérdida relacionados con la ejecución de la institución, la discusión sobre la inversión se centra en el control de riesgos.
Cree simulaciones realistas y conformes
Los flujos de trabajo financieros implican datos sensibles: registros de clientes, detalles de cuentas e historiales de transacciones. Todo entorno de simulación debe usar datos anonimizados. La anonimización irreversible mantiene el contenido de formación fuera del ámbito del RGPD y lo excluye del alcance de auditoría de SOX, sin reducir el realismo del flujo de trabajo. Las simulaciones tampoco deben requerir acceso al sistema de producción real en ninguna fase, protegiendo siempre el entorno de producción de incidentes relacionados con la formación.
Para las instituciones financieras globales, la entrega multilingüe a partir de una única fuente de contenido garantiza estándares de competencia coherentes en todas las jurisdicciones sin reconstruir el contenido para cada mercado.
Mida el Control, Informe a la Gestión de Riesgos
Realice un seguimiento de las tasas de aprobación en las distintas competencias por rol y flujo de trabajo. Supervise las tendencias de las tasas de error dentro del entorno de simulación a lo largo de los trimestres. Mida el tiempo hasta la competencia de cada función. Después, correlacione esas métricas con los datos reales de pérdida operativa y de cuasi incidentes del registro de riesgos.
Estas cifras pertenecen al ciclo de informes de ORM, no solo al panel de L&D. Cuando el comité de riesgos ve que la tasa de aprobación en la barrera de competencia para el procesamiento de pagos mejora enormemente, esta pasa a ser una prueba de la eficacia del control en un lenguaje que la gestión de riesgos entiende. Assima ofrece formación basada en simulación para servicios financieros: lo bastante realista para construir una verdadera competencia de ejecución, plenamente conforme para entornos financieros sensibles y lo bastante medible para informar a la gestión de riesgos.
Descubre cómo funciona la formación mediante simulación como medida de control del riesgo operativo
Preguntas frecuentes
Vamos a responder a algunas de vuestras preguntas.
El riesgo operativo en las instituciones financieras incluye las pérdidas por error humano y por ejecución de procesos fallida, dos de las siete categorías de riesgo de Basel que pueden abordarse directamente mediante la formación. La formación mediante simulación sitúa al personal dentro de réplicas realistas de sus sistemas bancarios y financieros centrales reales, construyendo una verdadera competencia de ejecución antes de que esas acciones tengan consecuencias reales. Menos eventos de pérdida por error humano y por ejecución de procesos se traduce en una menor exposición al riesgo operativo. La simulación también genera datos de competencia —incluidas las tasas de aprobación en las barreras de competencia y las tendencias de las tasas de error— que respaldan la preparación para auditorías. Bajo el SMA de Basel IV, reducir los eventos de pérdida con el tiempo puede rebajar el Internal Loss Multiplier y disminuir el capital regulatorio requerido.
El Comité de Supervisión Bancaria de Basel define el riesgo operativo como el riesgo de pérdida derivado de procesos internos inadecuados o fallidos, de personas, de sistemas o de eventos externos. Basel distingue siete categorías de eventos: fraude interno, fraude externo, prácticas laborales y seguridad en el trabajo, clientes-productos-y-prácticas-empresariales, daños a activos físicos, interrupción del negocio y fallos de los sistemas, y ejecución-entrega-y-gestión de procesos. A diferencia del riesgo de crédito o de mercado, el riesgo operativo no conlleva rentabilidad potencial. No hay diferencial en un pago omitido ni rendimiento en un error de conciliación. Las categorías “personas” y “ejecución” son en gran medida evitables mediante una formación basada en competencias.
El Método Estándar de Medición de Basel IV entró en vigor en enero de 2025 para todos los bancos con actividad internacional. El SMA calcula el capital por riesgo operativo mediante un Internal Loss Multiplier: los bancos con mayores pérdidas operativas históricas inmovilizan proporcionalmente más capital que las instituciones de tamaño equivalente con un historial de pérdidas menor. Una pérdida evitable por error humano conlleva dos costes: la pérdida directa y el coste de capital continuado, ya que esa pérdida alimenta la ventana del multiplicador durante hasta diez años. La formación que evita los errores de ejecución reduce el historial de pérdidas operativas que determina el capital requerido. Eso convierte a la formación mediante simulación en una palanca de eficiencia del capital, y no en un simple gasto de L&D —una conversación que corresponde al CRO y al CFO.
Mientras que la formación multiaplicación enseña procesos de negocio de extremo a extremo que abarcan varios módulos, la formación por módulos se concentra en un único módulo de SAP. La formación multiaplicación refleja con mayor fidelidad cómo utilizan los empleados SAP a diario.