

Introduction
Le cadre Bâle IV
Le risque opérationnel dans les institutions financières : la dimension de l’erreur humaine
Ce qu’est réellement le risque opérationnel
La plupart des discussions sur le risque dans les institutions financières se concentrent sur l’exposition au crédit et au marché. Le risque opérationnel reçoit moins d’attention stratégique, alors qu’il génère certaines des plus grandes pertes sur événement unique de l’histoire bancaire. La définition de Bâle est précise : le risque de perte résultant de processus internes inadéquats ou défaillants, de personnes, de systèmes ou d’événements externes. Bâle identifie sept catégories d’événements distinctes, chacune avec son propre profil de perte et ses exigences de maîtrise.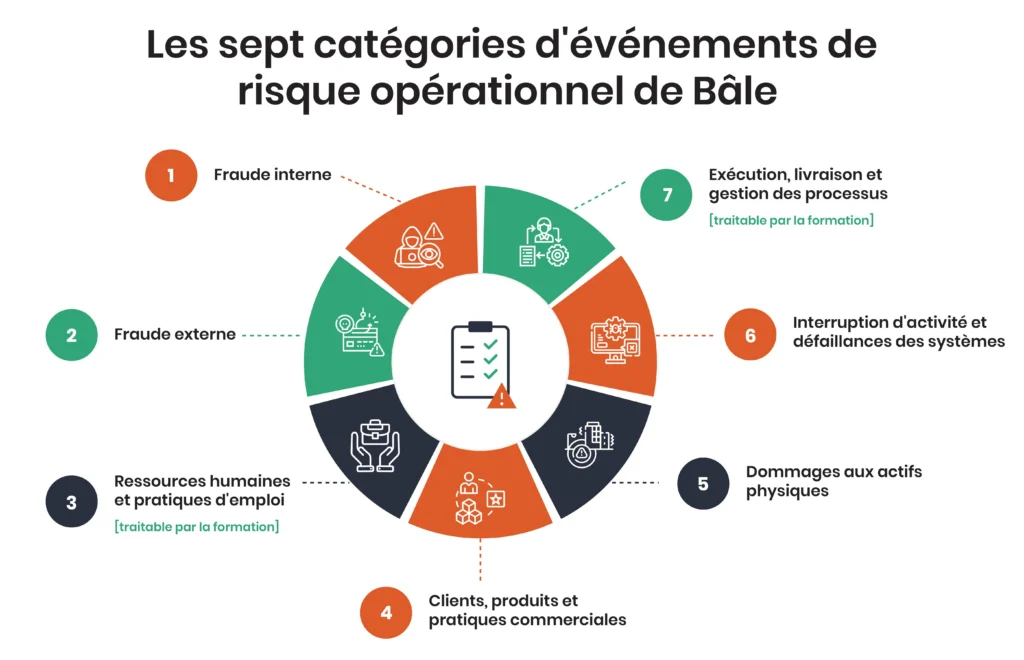
Où la formation réduit directement le risque
La catégorie « personnes » couvre l’erreur humaine et la compétence insuffisante : le collaborateur qui impute une transaction au mauvais compte, saute une étape de vérification sous la pression du temps ou applique mal une règle produit apprise dans une présentation mais jamais pratiquée dans un vrai système. « Exécution, livraison et gestion des processus » couvre le traitement de transactions défaillant, les erreurs de règlement, les rapprochements manqués et les flux de travail incomplets. Ensemble, ces deux catégories génèrent une part disproportionnée des événements de perte opérationnelle dans la plupart des institutions financières. Les erreurs précises qui alimentent ces catégories sont banales. Un montant de paiement erroné sur un virement de gros montant. Une opération imputée au mauvais portefeuille. Une étape d’intégration client omise parce que le flux de travail n’a pas été réalisé dans l’ordre. Aucun de ces événements ne fait la une individuellement. Cumulés, ils représentent une part significative des registres de pertes opérationnelles de la plupart des institutions. Ils sont aussi évitables : non par davantage de certifications de conformité, mais par une véritable compétence d’exécution acquise par la pratique réelle des flux de travail où surviennent les erreurs.Pourquoi la marge d’erreur se réduit en 2026
Deux forces aggravent le tableau du risque d’exécution en 2026. La supervision réglementaire s’est durcie dans toutes les grandes juridictions, et les examinateurs attendent désormais que les dispositifs de formation soient actifs et étayés par des preuves, et pas seulement documentés. Dans le même temps, la transformation digitale dans la banque s’est accélérée : migrations des systèmes bancaires centraux, refontes des infrastructures de paiement et déploiements cloud font que les collaborateurs opèrent en permanence des systèmes nouveaux ou modifiés. Le changement de système est la période la plus à risque pour les erreurs d’exécution, car il combine des flux de travail inconnus et des conséquences financières réelles. La plupart des institutions forment avant le go-live. Peu peuvent démontrer que la formation a produit une véritable compétence plutôt qu’une simple sensibilisation. Les méthodes de formation traditionnelles – certifications annuelles, manuels de procédures, webinaires enregistrés et présentations – satisfont aux exigences documentaires. Elles ne construisent pas la compétence opérationnelle qui prévient les événements de perte. Cet écart compte davantage aujourd’hui qu’il y a cinq ans.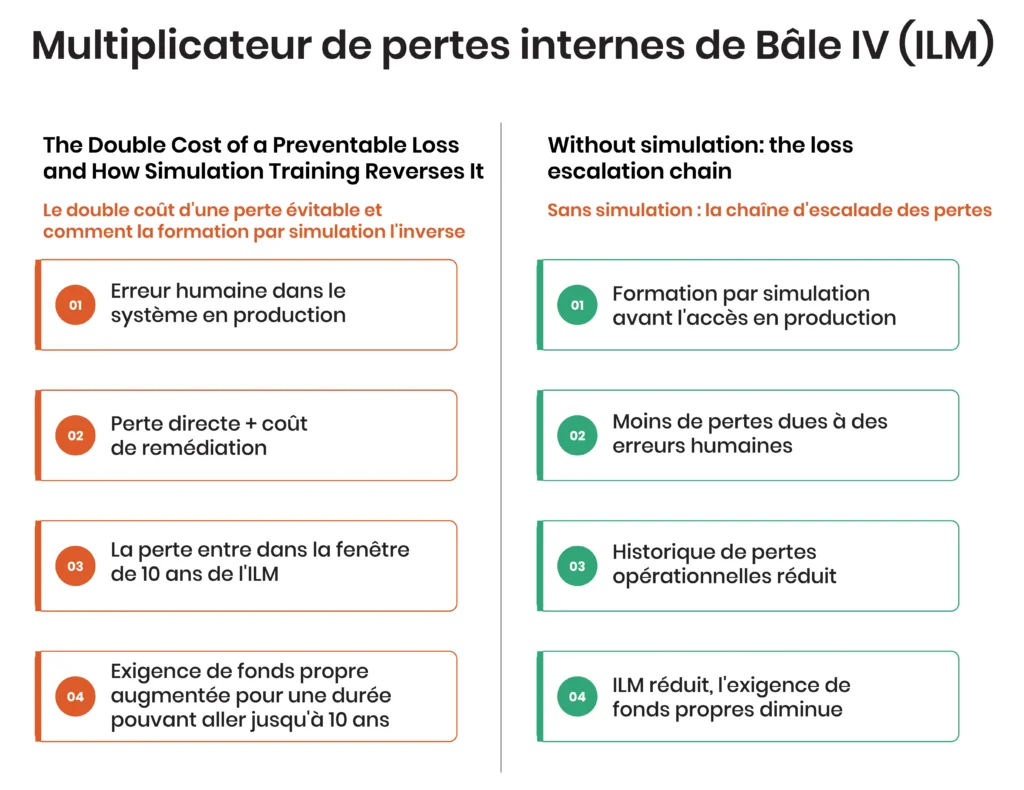
Relier la compétence au capital
La chaîne logique fonctionne clairement dans les deux sens. Une meilleure formation produit une compétence plus élevée sur les flux de travail. Une compétence plus élevée génère moins d’événements de perte liés à l’exécution et à l’erreur humaine. Moins d’événements de perte abaissent l’historique de pertes opérationnelles qui alimente le multiplicateur de pertes internes. Un multiplicateur plus faible réduit le capital requis. Chaque maillon de cette chaîne est traçable, et le CRO comme le CFO peuvent le constater. C’est pourquoi les responsables du risque opérationnel devraient traiter la formation par simulation comme un dispositif de maîtrise des risques qui relève du cadre ORM, et non uniquement d’une fonction RH. Lorsque l’investissement en formation se rattache à l’efficience du capital en ces termes, la discussion budgétaire passe de la revue L&D au comité des risques. C’est là qu’elle obtient le plus de soutien organisationnel.Le guide complet de la formation SAP : de la planification à l'optimisation
Comment la formation par simulation réduit chaque catégorie de risque opérationnel
Les grandes institutions financières ont convergé vers une réponse claire à l’une des questions les plus concrètes de la gestion du risque opérationnel : comment les banques peuvent-elles former leurs collaborateurs aux logiciels bancaires et financiers de manière suffisamment efficace pour réellement réduire le risque ? La réponse est la formation par simulation : des répliques réalistes et interactives des systèmes réels où surviennent les événements de perte, utilisées pour bâtir une véritable compétence d’exécution avant que ces actions n’aient de vraies conséquences. Voici comment cela correspond à chaque catégorie de Bâle concernée.
Réduire le risque « personnes » : bâtir une véritable compétence
Un manuel de procédures indique aux collaborateurs quoi faire. La certification de conformité atteste qu’ils l’ont lu. Ni l’un ni l’autre ne prouve qu’ils peuvent exécuter correctement le flux de travail sous la pression du temps sur un système en production. La simulation fait autre chose : elle place le collaborateur dans une réplique du système bancaire central réel, en train d’exécuter le flux de travail réel, avec les points de décision réels où surviennent les erreurs intégrés directement au scénario.
La répétition dans une simulation crée la familiarité, et la familiarité crée la rapidité. La rapidité acquise dans un environnement sûr se traduit par moins d’erreurs en production. Le résultat mesurable n’est pas le taux d’achèvement, mais la maîtrise en sortie. Le collaborateur peut-il réaliser le flux de travail correctement, sans aide, avant de toucher au système en production ? La simulation rend cette question vérifiable, et y répondre transforme le risque « personnes » d’un contrôle supposé en un contrôle mesuré.
Banque canadienne : lorsqu’une grande banque de détail canadienne a dû former 2 500 collaborateurs d’agence et des opérations à un nouveau processus SAP d’approbation de prêt hypothécaire en 11 étapes, les équipes ont conçu chaque exercice sur des clones de système sans accéder à l’environnement réel, réduit les coûts de formation d’environ 3 millions de dollars par rapport à un mandant SAP de formation classique, et atteint la pleine compétence des effectifs en six mois.
Réduire le risque « exécution, livraison et gestion des processus »
C’est généralement la catégorie de perte opérationnelle au plus fort volume dans les institutions financières. Les erreurs de processus de bout en bout dans le règlement, le rapprochement, le traitement des paiements et la gestion des comptes clients surviennent rarement parce que les collaborateurs ignorent les étapes individuelles. Elles surviennent parce qu’ils ne parviennent pas à gérer les transitions entre les systèmes, les modules et les rôles qu’exigent les flux de travail financiers réels. Le point de défaillance est généralement une jonction, pas une étape.
Une formation par simulation qui préserve l’état entre les écrans et entre les modules développe précisément cette compétence de processus complet. Une simulation de rapprochement de règlement qui oblige l’apprenant à passer par les étapes d’initiation et de compensation, avec un écart intégré au scénario, enseigne le comportement de récupération qui empêche le presque-incident de devenir un événement de perte.
Renforcer les dispositifs de maîtrise du risque de fraude
La simulation ne remplace pas les dispositifs anti-fraude. Ce qu’elle fait, c’est renforcer les comportements de respect des contrôles qui constituent la couche procédurale de l’environnement anti-fraude. Les collaborateurs qui ont pratiqué le bon flux de vérification dans une simulation repèrent les écarts dans le système en production. La formation sur les frontières de séparation des tâches, les procédures d’escalade des exceptions et les étapes de vérification des autorisations développe la reconnaissance de schémas sur laquelle repose la détection de la fraude au niveau opérationnel. That behavioral layer matters inside any institution’s broader anti-fraud architecture.
Réduire le risque lors des perturbations d’activité et des changements de système
La modernisation des systèmes bancaires centraux et la transformation digitale dans la banque créent une fenêtre de risque spécifique et prévisible : des collaborateurs opérant des systèmes inconnus en conditions réelles avant d’avoir atteint la compétence. L’approche traditionnelle – former jusqu’au go-live puis corriger les problèmes au fur et à mesure – maintient les institutions dans la fenêtre d’erreurs élevées pendant des mois après le lancement. C’est dans cette fenêtre que les événements de perte se concentrent.
La simulation conçue à partir d’environnements de préproduction modifie ce calendrier. Les collaborateurs atteignent la compétence avant le go-live, en pratiquant le nouveau système dans un environnement sans risque jusqu’à pouvoir exécuter correctement et sans aide chaque flux de travail à fort enjeu. Après le go-live, Assima In-App Search accompagne les collaborateurs directement dans le système en production pour les cas limites que la simulation pré-lancement n’avait pas couverts.
Lorsque npower a formé 4 500 collaborateurs à un déploiement SAP majeur, le remplacement de la formation en salle par des exercices sur simulation a réduit le temps d’intégration des nouveaux embauchés de 33 à 18 jours – soit une baisse de 45 % de la période de transition à sujette aux erreurs – et diminué de 80 % les effectifs nécessaires pour délivrer l’ensemble du programme.
Le dividende de la préparation aux audits
Les régulateurs et l’audit interne veulent la preuve d’un dispositif de formation qui fonctionne, pas un simple registre de formation. Les feuilles de présence prouvent qu’une personne a terminé un module. La simulation génère des données de compétence : taux de réussite aux points de contrôle de compétence, tendances des taux d’erreur par flux de travail et par rôle, délai de montée en compétences par fonction. C’est la base de preuves qui répond à un examen de supervision par des résultats mesurés, et non par de simples éléments déclaratifs.
Cette distinction compte au regard des attentes actuelles des superviseurs. Documenter que les collaborateurs ont suivi une formation et démontrer qu’ils peuvent exécuter correctement un flux de travail critique sont deux affirmations différentes. Les preuves issues de la simulation soutiennent la seconde.